国际财务报告准则(IFRS)可持续相关财务信息披露一般要求由国际可持续准则理事会(ISSB)制定。
ISSB是国际财务报告准则基金会(IFRS Foundation)于2021年11月成立的机构,旨在推动全球统一的可持续信息披露标准,以满足投资者和其他利益相关者对气候变化、资源利用、社会责任等领域高质量、可比性信息的需求。
今日重磅福利
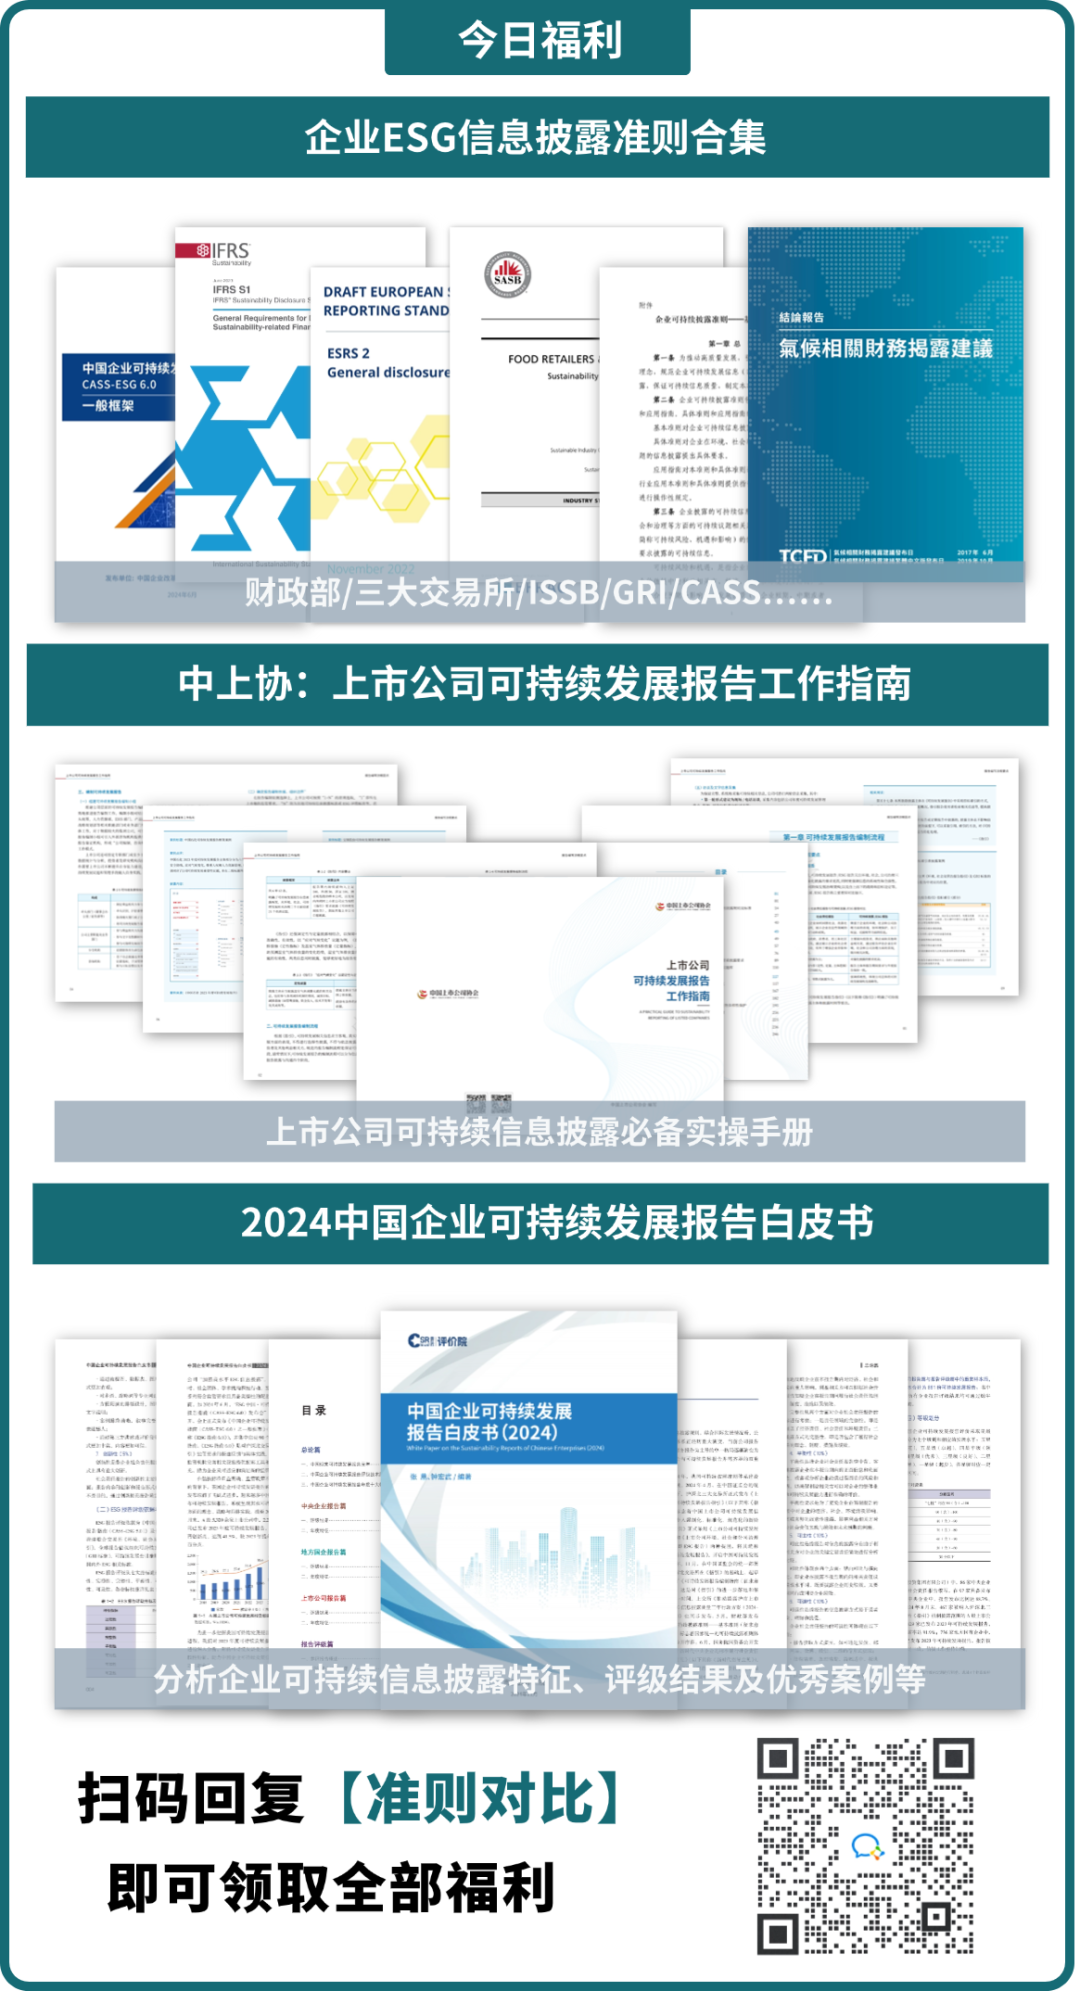
 企业ESG信息披露准则合集财政部/三大交易所/ISSB/GRI/CASS……中上协:上市公司可持续发展报告工作指南
上市公司可持续信息披露必备实操手册
2024中国企业可持续发展报告白皮书分析企业可持续信息披露特征、评级结果及优秀案例等扫码回复【准则对比】即可获得
(内部学员联系专属辅导员即可)
由于全球缺乏统一的可持续披露标准,信息的可比性和透明度不足,ISSB通过整合现有框架(如TCFD的建议、CDSB和SASB的实践经验)制定了首套两项可持续披露准则——IFRS S1《可持续相关财务信息披露一般要求》和IFRS S2《与气候相关的披露要求》。
这两项准则于2023年6月26日发布,并自2024年1月1日起正式生效,帮助企业报告对其企业价值产生重大影响的可持续相关事项,提升信息的透明度、可比性和决策相关性,同时要求企业在披露时确保与财务信息一致,为全球可持续信息披露奠定了坚实基础。


2024年12月17日,在前期公开征求意见的基础上,财政部、外交部、国家发展改革委、工业和信息化部、生态环境部、商务部、中国人民银行、国务院国资委、金融监管总局九部委联合发布了《企业可持续披露准则——基本准则(试行)》。
基本准则旨在建立统一的企业可持续信息披露规范,满足投资者、监管部门及其他利益相关方对高质量、可比性可持续信息的需求,支持企业提升可持续发展能力和透明度。
《企业可持续披露准则——基本准则(试行)》对标IFRS S1,在信息披露的内容和要求上有很大的可比性。今天我们就来对比分析一下两个准则的重要条文内容:
项目
IFRS S1企业可持续披露准则(试行)
目标提供可持续相关的财务信息,支持投资者作出经济决策。通过披露可持续信息,引导企业践行可持续发展理念,满足利益相关方信息需求。披露内容框架包括治理、战略、风险管理和指标与目标四个核心要素。也包括治理、战略、风险与机遇管理、指标与目标四个核心要素,强调价值链的披露。信息质量要求强调完整性、相关性、中立性、可靠性、及时性。包括可靠性、相关性、可比性、可验证性、可理解性和及时性,细化要求。信息重要性依据是否对经济决策产生影响判定信息重要性。提供了风险、机遇和影响三类信息的具体重要性评估标准。财务与非财务信息的关联要求明确可持续信息与财务信息的关系,通过索引或说明披露其关联性。需披露财务信息与可持续信息之间的重大差异并说明原因。时间范围的定义
以下是针对披露内容框架中的四个核心要素(治理、战略、风险与机遇管理、指标和目标)的详细对比,包括《IFRS S1》和《企业可持续披露准则(试行)》的具体条文及分析。

治理(Governance)
说明管理层在治理体系中的角色,包括内控及对治理流程的支持方式。
增加了与内部控制措施如何整合的信息披露要求。
独特条款● 两个准则的治理要素框架基本一致,但《企业可持续披露准则》增加了治理与企业整体内控的整合要求,体现了系统性治理的本土化需求。
● 中国准则明确允许整合披露,降低企业披露成本。
战略
Strategy
风险与机遇管理(Risk and Opportunities Management)
指标和目标(Matrics and Targets)


两者在框架设计上基本一致,但中国准则在具体条款中更注重细化和操作性,特别是在风险与机遇、战略披露中的时间范围定义和集中领域描述。
此外,IFRS S1 更适合国际化企业,强调资本市场的需求;中国准则更关注政策导向和利益相关方的多元化需求。
在披露成本方面,中国准则允许整合披露,对于多议题披露的企业降低了实施复杂性。
现在加入即领
【100份各行业最新ESG报告合集】
+
【各大行业ESG白皮书合集】
+
【上市公司可持续信息披露必备实操手册】
↓ 点击下方卡片关注 ESG智库,洞察ESG趋势 ↓
 戳原文,领取0元ESG优选课