开发者:上海品职教育科技有限公司 隐私政策详情

应用版本:4.2.11(IOS)|3.2.5(安卓)APP下载

如何利用Python技能在金融领域大展身手

  • 原创 2023-09-15
  • 编程君
在金融界,Python已成为一种无法或缺的工具。它的易用性、高效性与强大的数据处理能力让它在市场分析、风险管理、算法交易等众多领域中占据重要地位。
想象一下,能够用Python从海量数据中洞察出苹果股票的走势、预测未来价格变动,又或者借助Python处理复杂数学模型,寻找最优化的投资策略。这些并非遥不可及,而是已经变为现实。
接下来,编程君将带你们一起深入了解Python在这两个具体案例-“苹果股票的分析”和”投资组合优化”中的应用,与我们一起在数字化金融的世界里探寻可能性。

N2vfpRNU8pAITZd4qAicYWBGcjeG2hbn2cXouRp6Ss1Js0yXYyHhhCFL1SOLNMyftpLUSicVlKmdte5B0WrVfzCg.png

股票的量化交易策略分析


分析目标


为了寻找有效的投资策略,我们将使用Python对苹果公司的股票进行量化交易分析。目标是通过历史数据,找出能够带来最大收益的交易策略。


分析方法


我们将使用Python的pandas库来处理和分析股票数据,使用matplotlib库来进行数据可视化。我们将分析苹果公司股票的历史价格,计算各种技术指标,如移动平均线、相对强弱指数(RSI)等,然后根据这些指标来制定交易策略。


核心代码示例


Step1: 数据获取和清洗
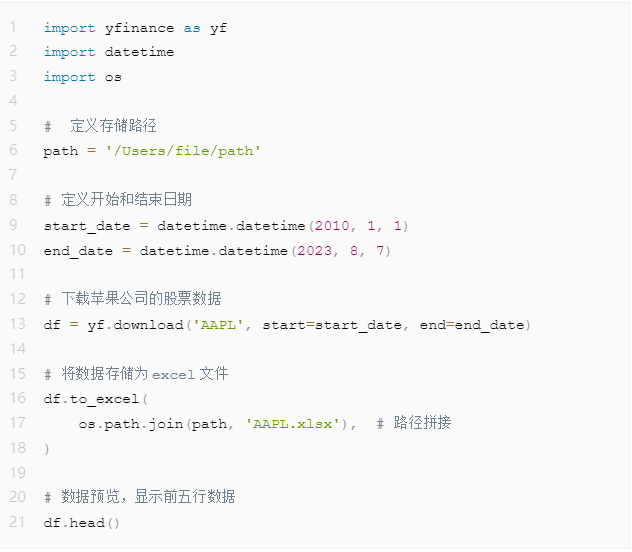
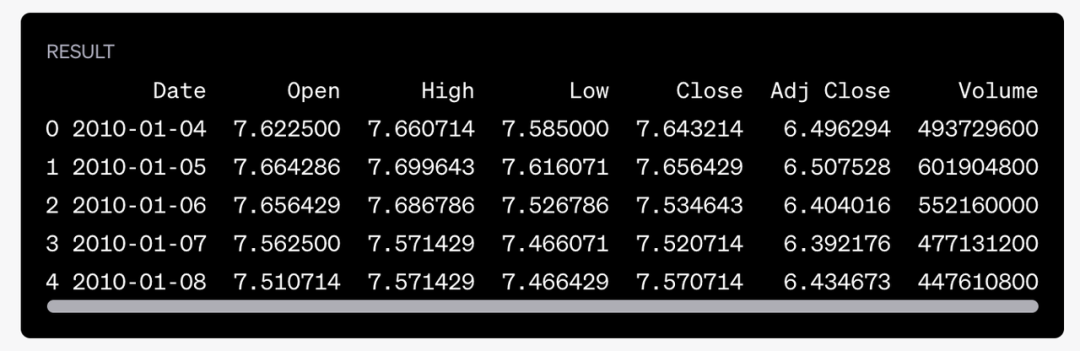
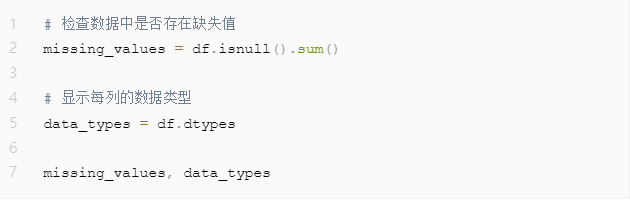
首先,我们需要获取苹果公司的股票数据。我们可以使用yfinance库从Yahoo Finance等在线数据源获取数据。然后,我们需要对数据进行清洗,处理缺失值和异常值。
获取股票数据

koa6YxqWTHwL0vUCH5XQquKFfliboM7txKr9pn67N52FN3zo55IJIHCiaj7icqhiaPeJ8GbCEzppiaBBvAL4WIN2m1g.png


koa6YxqWTHwL0vUCH5XQquKFfliboM7txrXco5up7e0jz4yRuRZmiccfBK14DmO8WLXKRzmqQFjVRXs09q3Pcic6A.png
数据清洗
koa6YxqWTHwL0vUCH5XQquKFfliboM7txuL7F6sHevdW4I9dicMiclHuicjbYL3obuyF5QFM89hxMCsLaxd5KjPfjQ.png
Step2:数据分析
接下来,我们将分析股票的历史价格和交易量,计算各种技术指标。我们可以使用pandas库的rolling方法来计算移动平均线,使用numpy库来计算RSI。
koa6YxqWTHwL0vUCH5XQquKFfliboM7txc6N9gq7NRnWbMYwkutLAjQVRQtq81jJH6MxwIFpQzJYaxXvd1QmN4A.png
koa6YxqWTHwL0vUCH5XQquKFfliboM7txZCQM86Hrw8mibicSbDnwcCpoYjmHw5YicY8N9LpESOGL4ia3GpicC3yFh4w.png
从图中可以看出,短期(5天)和长期(20天)移动平均线都能很好地反映出苹果公司股票价格的趋势。
当短期移动平均线上穿长期移动平均线时,通常被认为是股票价格上涨的信号,而当短期移动平均线下穿长期移动平均线时,通常被认为是股票价格下跌的信号。
Step3:策略制定
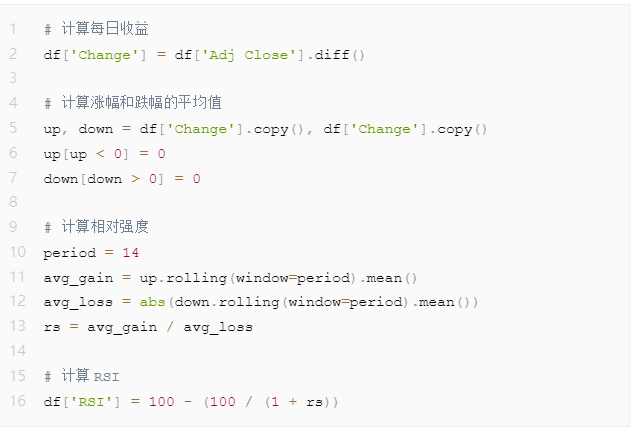
接下来,我们将计算相对强弱指数(RSI)。RSI 是一种动量振荡器,它能够测量近期价格变动的速度和变动的幅度,从而评估资产的过度买入或过度卖出条件。
我们将使用 14 天的 RSI,这是最常用的参数设置。计算 RSI 需要以下几个步骤:
1.  计算每日收益:今日收盘价与昨日收盘价的差值。
2.  计算每日收益的平均值:如果每日收益是正数,那么这是一个涨幅;如果每日收益是负数,那么这是一个跌幅。
3.  计算相对强度:涨幅的平均值除以跌幅的平均值的绝对值。
4.  计算 RSI:100 - (100 / (1 + 相对强度))。
生成策略
koa6YxqWTHwL0vUCH5XQquKFfliboM7txeicJme4qKoTqRcPOgia9icYCpEs6bqyuKnDPFERqzUmvOohspic6FAMCsQ.png
可视化展示
koa6YxqWTHwL0vUCH5XQquKFfliboM7txsI1Fc8DfYiaxYrZN8x3nDVJRpt4awrTAPVd2Amvy7wqFYSibcGcdMqCQ.png
koa6YxqWTHwL0vUCH5XQquKFfliboM7txxiatPtaG7KZUS4sC0wqoK6vdw7Wo9VnQtHAObricib7Ip9xib5Jun5f9mA.png


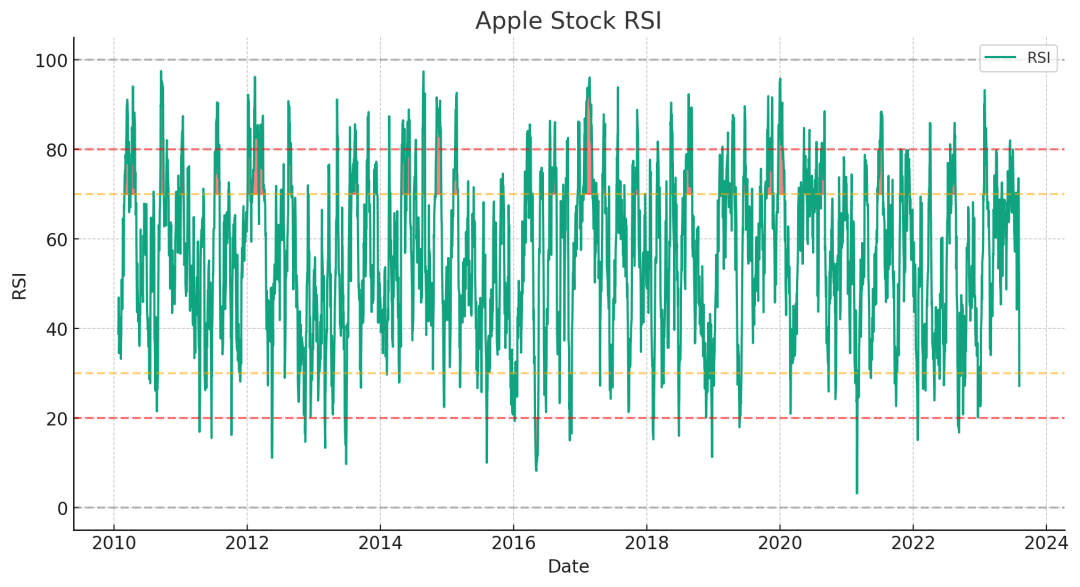
我们已经成功地计算并绘制了相对强弱指数(RSI)。从图中可以看到,RSI 在某些时期超过了 70 的过度买入线,这可能意味着股票被过度买入,价格可能会回落。
同样,RSI 在某些时期低于了 30 的过度卖出线,这可能意味着股票被过度卖出,价格可能会反弹。
Step4:策略回测
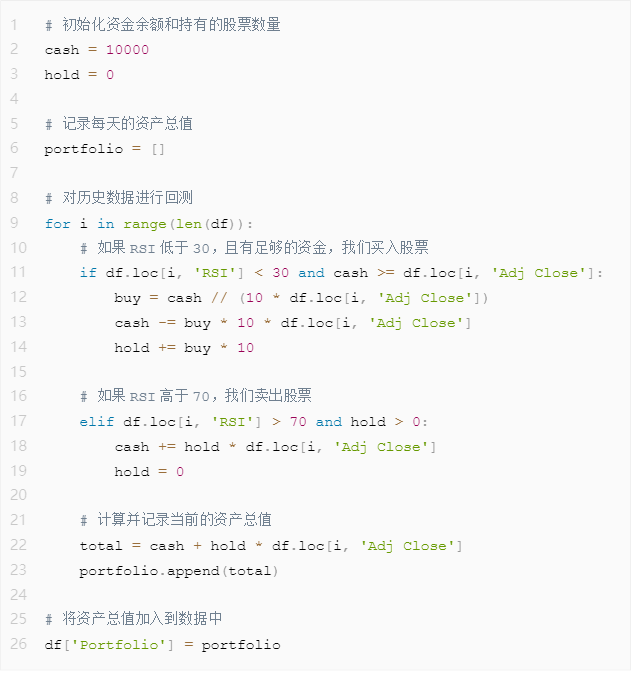
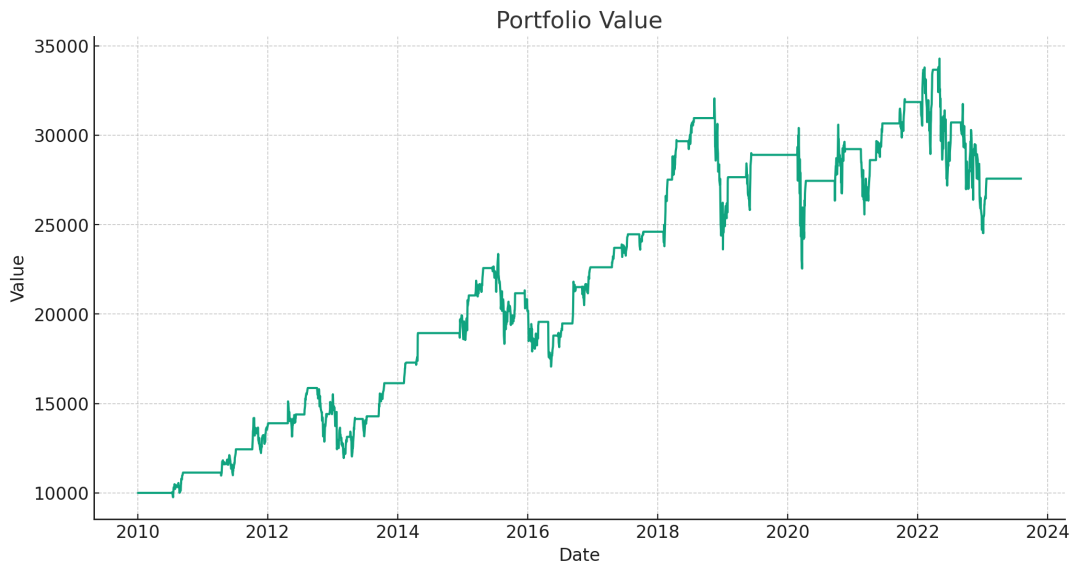
我们的交易策略可以是:当 RSI 低于 30,我们买入股票;当 RSI 高于 70,我们卖出股票。
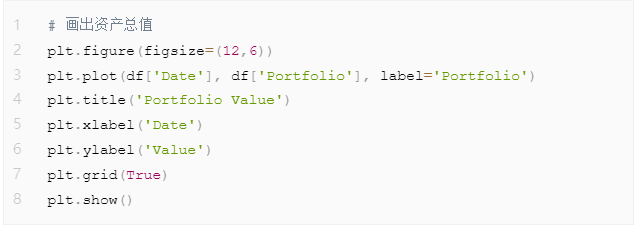
接下来,我们将基于这个策略,对历史数据进行回测。我们假设初始资金为 10000 美元,当我们决定买入股票时,我们买入价值 1000 美元的股票。
我们需要跟踪我们的资金余额和持有的股票数量。为了简化模型,我们忽略了交易费用和税费。
策略回测
koa6YxqWTHwL0vUCH5XQquKFfliboM7txeqhJrGxicREXPea3U1XBibG5eYL0jEsmyzyLibpRbkmibZhaZ0GyvOvujA.png
回测展示

koa6YxqWTHwL0vUCH5XQquKFfliboM7txcNtdl6xJH3rQts36H5QhuuqtibOgp5MYDw65k2HGsfmfKESgbMeYPYw.png


koa6YxqWTHwL0vUCH5XQquKFfliboM7txp0gdv3icDCibf9oVxGUaGxFoWOW0X1K9oTnSuME71NqG6GufRB4rJlUA.png

N2vfpRNU8pAITZd4qAicYWBGcjeG2hbn2cXouRp6Ss1Js0yXYyHhhCFL1SOLNMyftpLUSicVlKmdte5B0WrVfzCg.png

投资组合优化策略分析


分析目标


为了最大化投资回报并控制风险,投资者需要构建一个最优的投资组合。我们将使用Python来帮助投资者通过分析各种投资产品的历史收益和风险,构建最优的投资组合。


分析方法


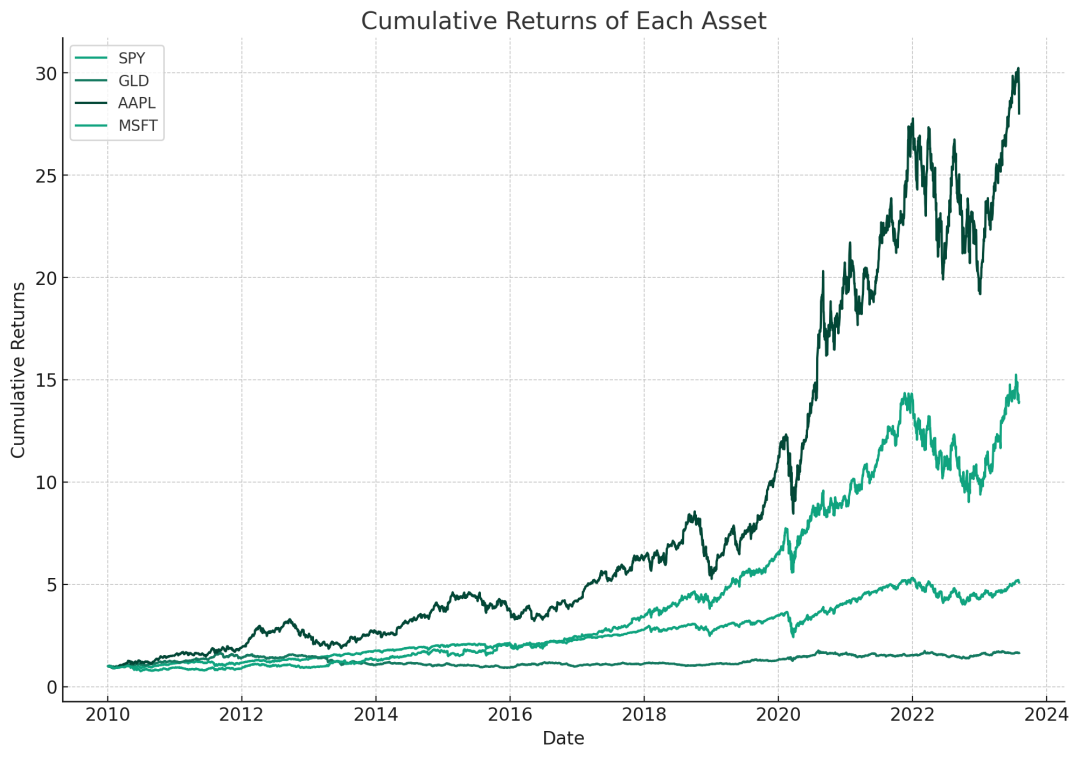
我们将对'SPY'(S&P 500 ETF)、'GLD'(黄金ETF)、'AAPL'(苹果公司)和 'MSFT'(微软公司)的四个资产进行历史收益和风险的分析,然后以最大夏普比率为目标进行投资组合优化。


核心代码示例


Step1: 数据获取和清洗
首先,我们需要获取投资组合中各资产的历史价格数据。我们可以使用yfinance库从Yahoo Finance等在线数据源获取数据。
然后,我们需要对数据进行清洗,处理缺失值和异常值。
获取数据
koa6YxqWTHwL0vUCH5XQquKFfliboM7txAHjqh74Jrcc8CKto6NRBZXaZUsxiaJ9kOlVg2hqkPtovv2nbK9zw9Uw.png
数据拼接
koa6YxqWTHwL0vUCH5XQquKFfliboM7txylKoW6N8XRECGUfZZQoUQn1No79d5SVpN3BAET8icKd0oCQLFsayNIQ.png
koa6YxqWTHwL0vUCH5XQquKFfliboM7txG80CRJzdLoaY9kYmQAYdyIhmx3yOUfPianKRiaiaM3hiaMov8JGicWic8Dsg.png
数据清洗
koa6YxqWTHwL0vUCH5XQquKFfliboM7txfibWpzPUprMNupaFBgFvCzNlKvEXl3xRLUJl8smsPia6g6Jib318whV1g.png
koa6YxqWTHwL0vUCH5XQquKFfliboM7txdmr6eBxPt4lmJCdnU8ib16AennzxEoARJeFe9u3Y6k1mR1K7t5lGjnA.png
数据看起来非常干净,没有任何缺失值。所有列的数据类型也都是我们期望的(即浮点型),这意味着我们可以直接进行下一步的分析。
Step2:资产收益和风险分析
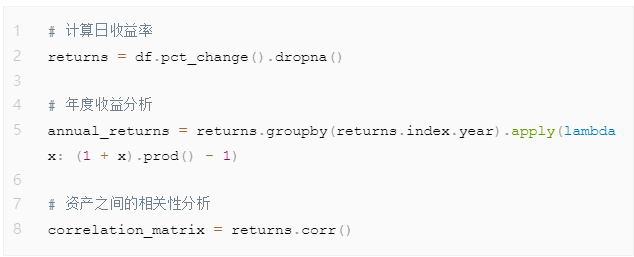
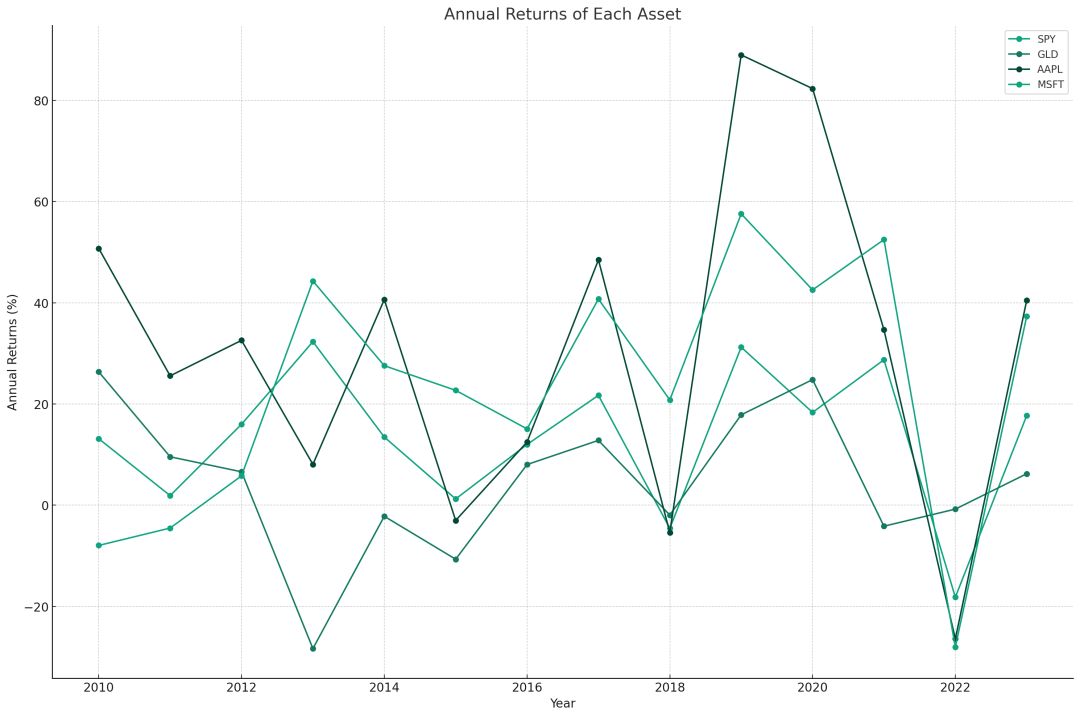
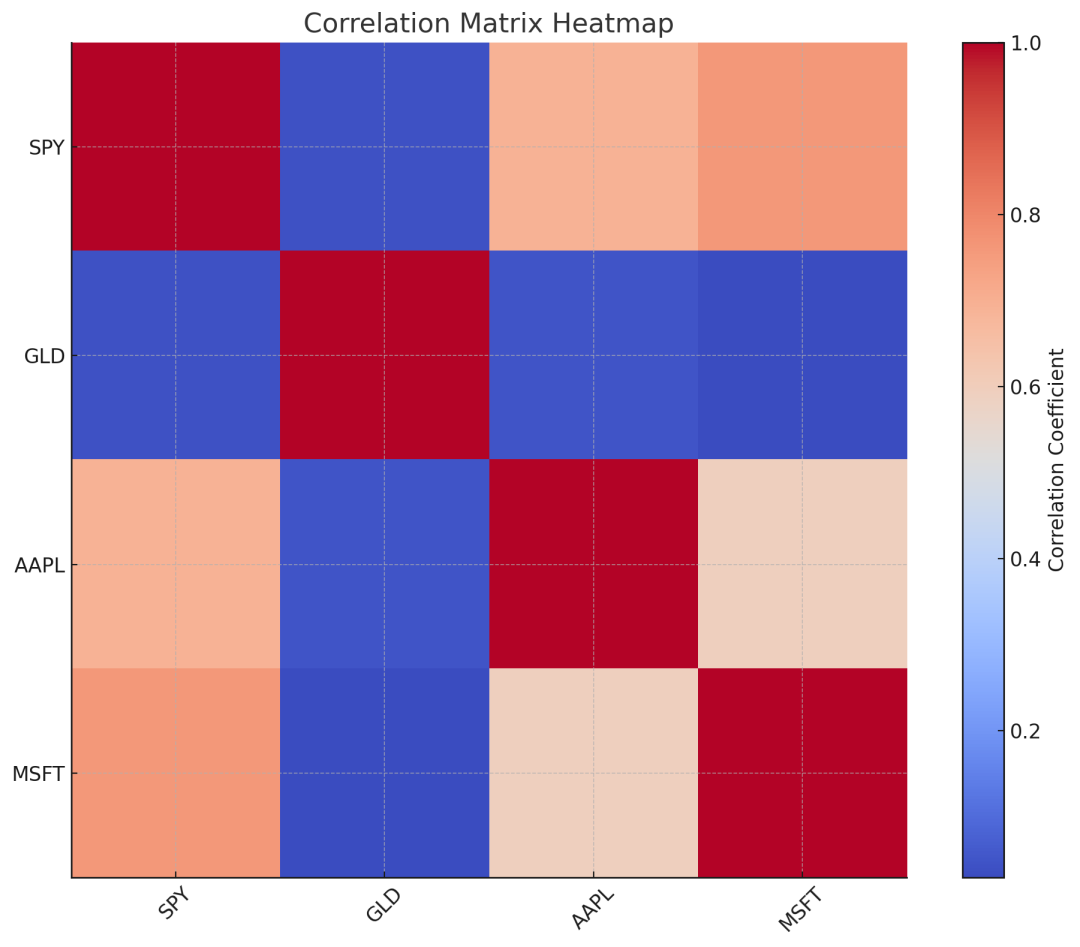
接下来,我们将计算各资产的历史收益和风险。我们可以使用pandas库的pct_change方法来计算资产的日收益率,然后计算收益率的平均值和标准差来分别代表资产的预期收益和风险。
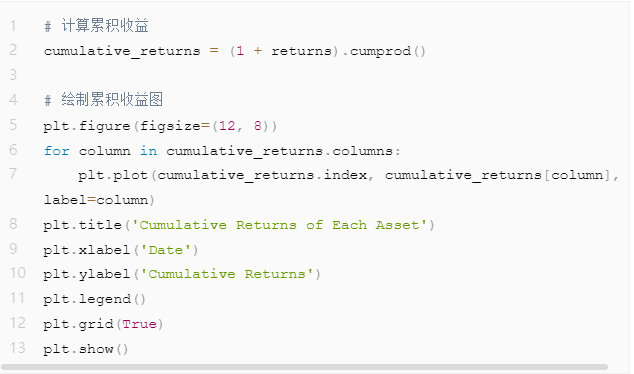
累计收益分析
koa6YxqWTHwL0vUCH5XQquKFfliboM7txe6bIMQm3TUPNc67jcRbfUs61h2eUBLia6fm0PPFCYntKtCbjGZHOoLQ.png
koa6YxqWTHwL0vUCH5XQquKFfliboM7txia12DbwMz01qibRpfy3V586hib7ZH7uNSfYJoUMQLf9WM5rhgdIF2SIKQ.png
年化收益及相关性分析
koa6YxqWTHwL0vUCH5XQquKFfliboM7txLAbk2DCwpkUYjoRzXp7azM74xZ0VSISqL3TlQaTa44kP8gsZrmH6nw.png
koa6YxqWTHwL0vUCH5XQquKFfliboM7txcWN0a5HFKo34emAFgyUdzMjc4srDp6icpKPfEsW2ZORgIPbKtMI5mPA.png
koa6YxqWTHwL0vUCH5XQquKFfliboM7tx6ro62eicURFtcvT36NEG8OhdTKJpBOwWaYwQrPTiaicuCefmtOQqf9gWw.png
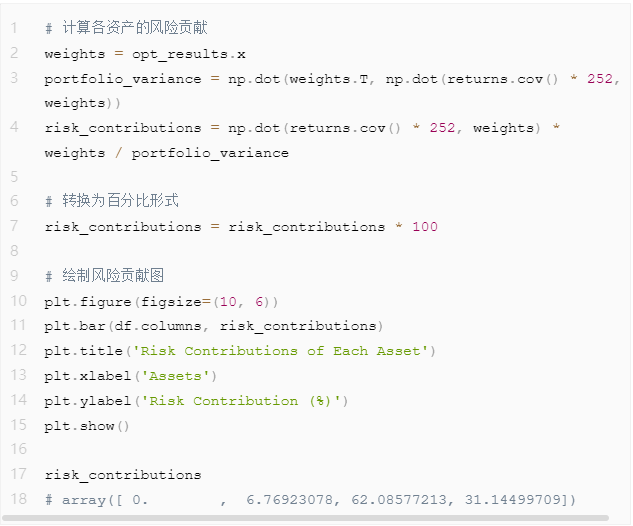
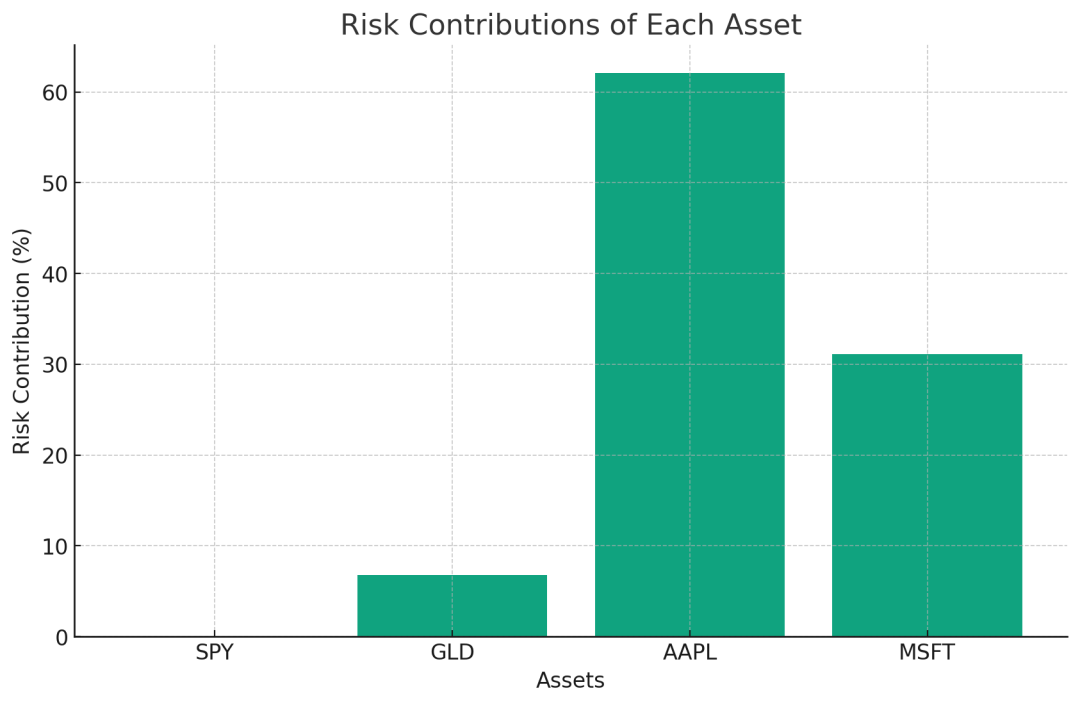
风险分析
koa6YxqWTHwL0vUCH5XQquKFfliboM7txjaShLiawMrYWxJom1FZoRhYTDNtiaHmr6Wa01Xo5DyxrQosT9W0YMZxg.png
koa6YxqWTHwL0vUCH5XQquKFfliboM7txsWzHA7ibGZAhHmcGx29poQp5jWV96h8392HJySp1VrRp5Q1DHJWIbsg.png
Step3:投资组合优化
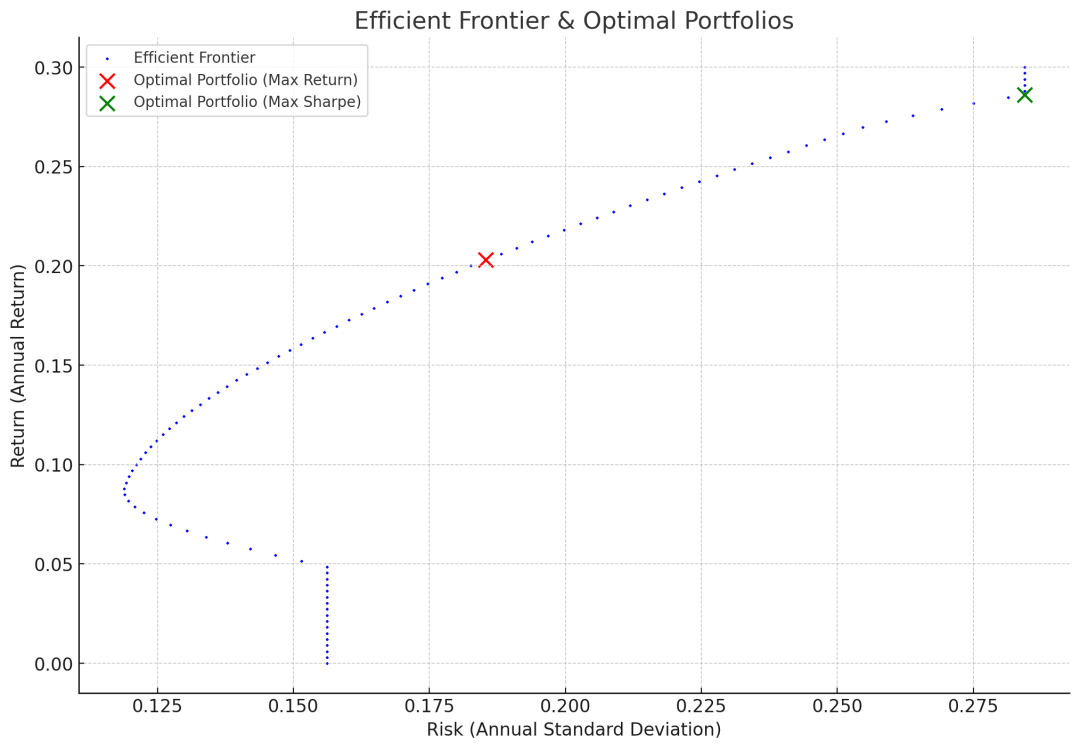
然后,我们将使用scipy库的优化函数来找到最优的资产配置。我们的目标是在给定风险水平的情况下,找到能够使投资组合收益最大化的资产配置。
最优的资产配置
koa6YxqWTHwL0vUCH5XQquKFfliboM7txWDaMweqwKQkh3HzwFgCSAo75eudlqMeTvTfzTzOlzl81TSiaUnfBh1Q.png
有效前沿
koa6YxqWTHwL0vUCH5XQquKFfliboM7tx4toHzVkPY7ibWjHIc3UsU4UZUNWaJWBicOicOibIwveoxGGWgyabPDeyeg.png
koa6YxqWTHwL0vUCH5XQquKFfliboM7txc7xqEpQqGgePR3Tr16bxEseE3Tp9BbNZQNgOEGwPiaavDiawVnCO2uLg.png
通过揭示了Python在分析苹果股票走势和优化投资组合的实际应用后,我们更加确信Python将在金融领域的发展中继续发挥着不可替代的作用。
除了上述应用,Python在金融工程、风险管理、算法交易等领域中的价值同样显著,例如用于构建风险模型,以量化方法预测潜在损失;又或在算法交易中,编写复杂的交易策略,以实现高效的金融决策。
当今金融行业已成为互联网、大数据、人工智能等新兴科技交汇的焦点,Python作为底层工具,持续推动着金融科技的发展。
今天的我们正站在巨变的门槛上,让我们一起携手Python,探索未来的数字化金融世界,并期待它带给我们更多惊喜和突破。