开发者:上海品职教育科技有限公司 隐私政策详情

应用版本:4.2.11(IOS)|3.2.5(安卓)APP下载

2019最硬核CPA学习秘籍【品职框架图】发布| 审计C8-C9

  • 原创 2019-08-28
  • 品职教育

1.品职框架图

导语

品职2019CPA框架图再次起航啦~小伙伴们的支持和信赖是我们保持更新的动力💪觉得有用的话可以在文末点个【在看】或者分享给身边的CPA考友哦~文章结尾处有获取框架图PDF版本的方式,需要的小伙伴不要错过~


备考到现在,相信大家一定对CPA这个“大魔王”的威力有所体会。考试内容繁多而且颇有难度,只有建立起知识体系才能帮助我们在做题的时候提取出有效信息。但是自己做框架图既花时间,又不一定做得好。那怎么办呢?


品职框架图就这样应运而生了~它能够帮助大家节约备考时间,提高复习效率。有了知识框架,再辅以平时对知识点的记忆,直到有一天你会发现,想遗忘都很难。


由于框架图的总结性很强,细致又不失重点,小伙伴们可以在基础学习完成之后同步阅读框架图,既能熟悉讲义、温习功课,又能迅速get到重点和考法,帮助你在后续复习中有的放矢。


不要偷懒,好好利用它哦~


J5xaQicnGynGIHGWIbsEjefdpRicXKe3micoyziaKXzic6PsJWibvLK3s4dd2WZSDagudfQodncSaTasEAIFdpL16kiaQ.gifJ5xaQicnGynGIHGWIbsEjefdpRicXKe3micoyziaKXzic6PsJWibvLK3s4dd2WZSDagudfQodncSaTasEAIFdpL16kiaQ.gifJ5xaQicnGynGIHGWIbsEjefdpRicXKe3micoyziaKXzic6PsJWibvLK3s4dd2WZSDagudfQodncSaTasEAIFdpL16kiaQ.gif


2.CPA审计 C8-C9

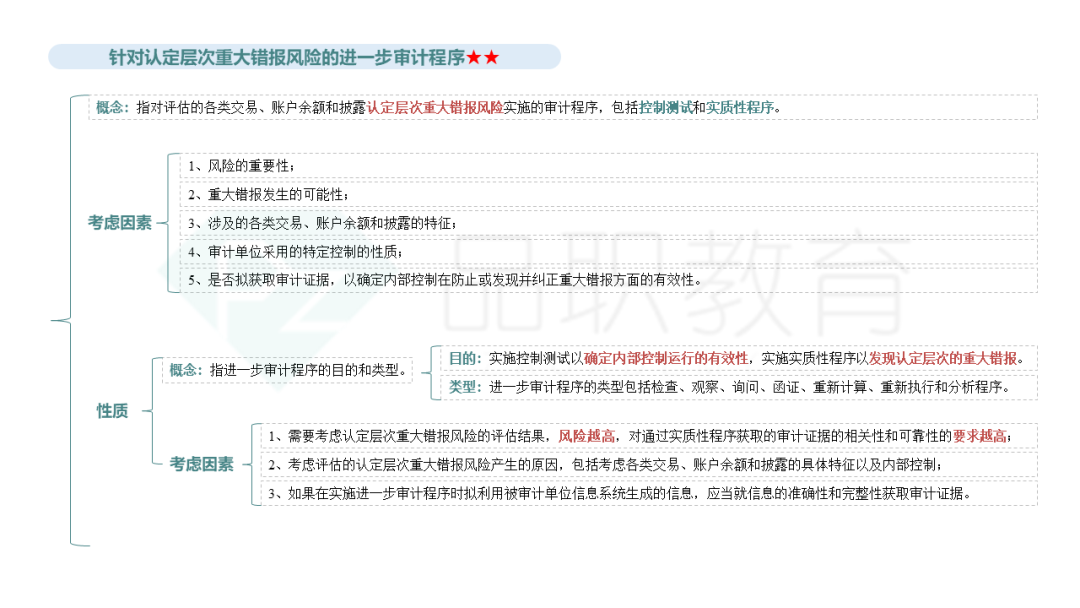
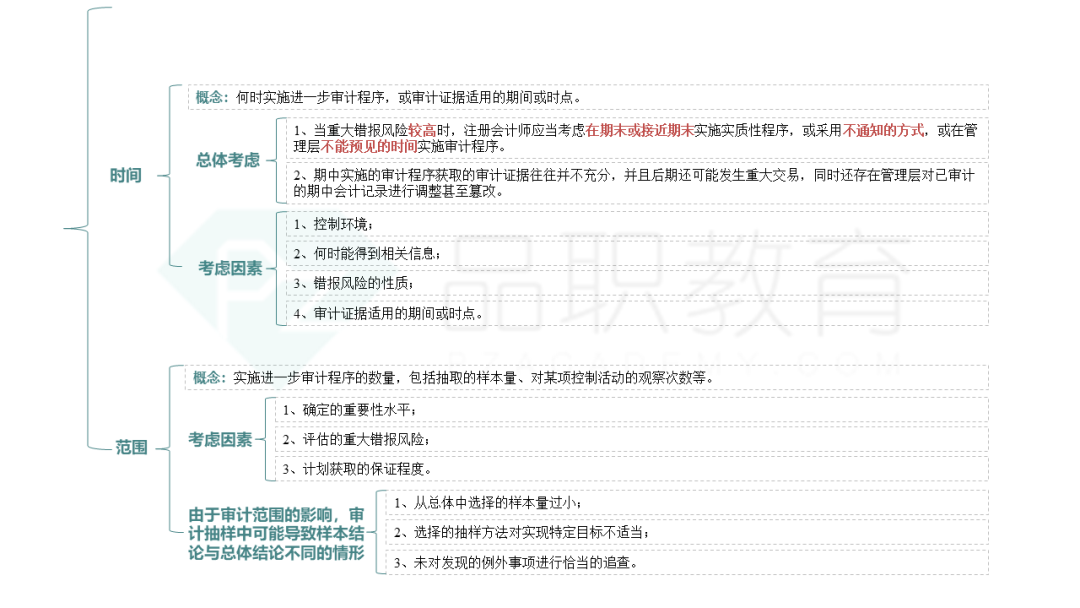
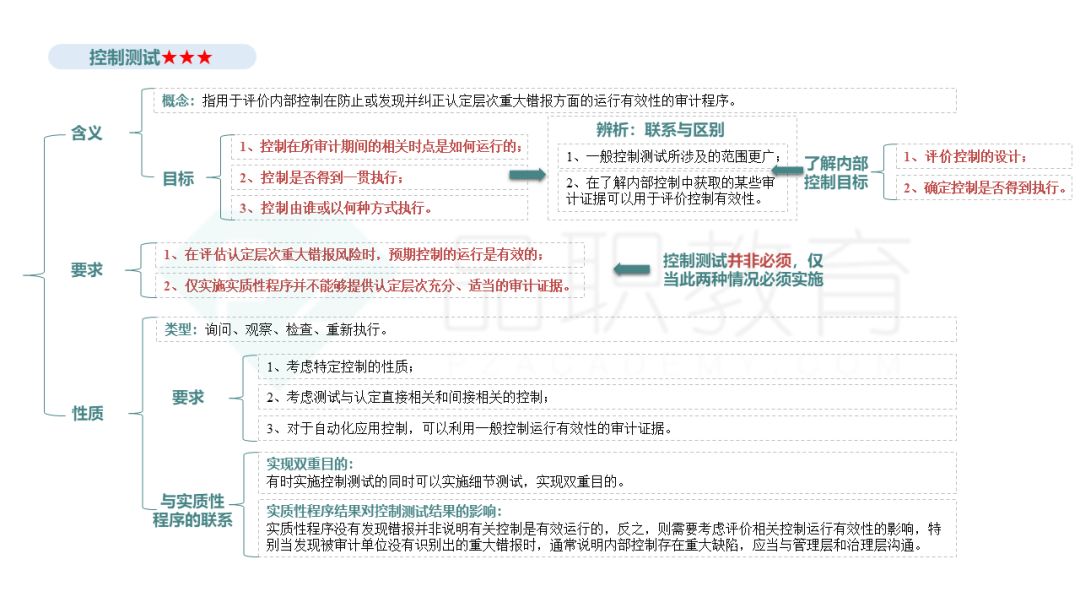
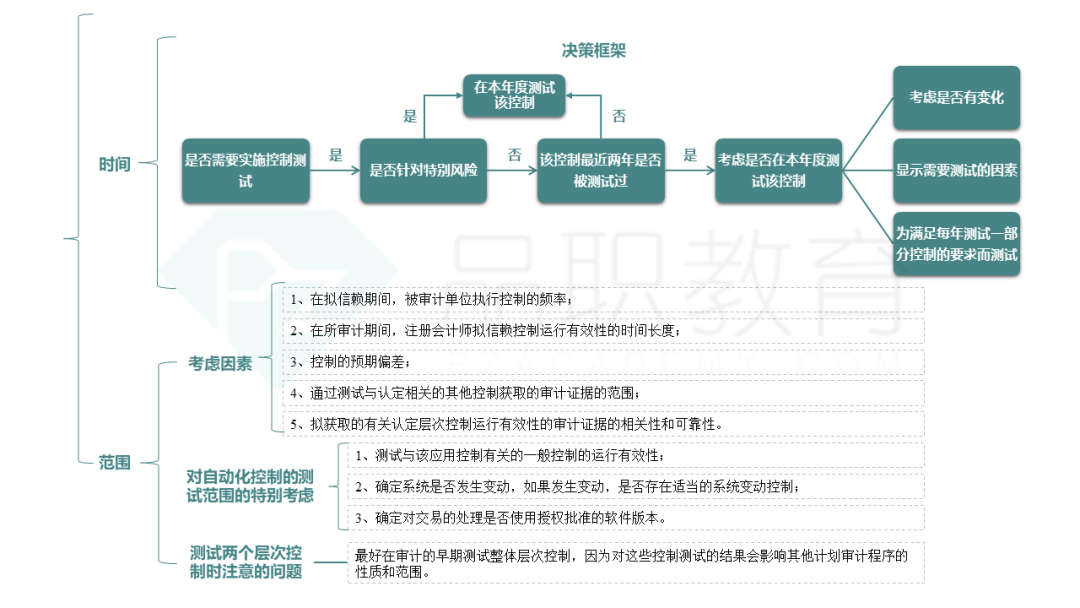
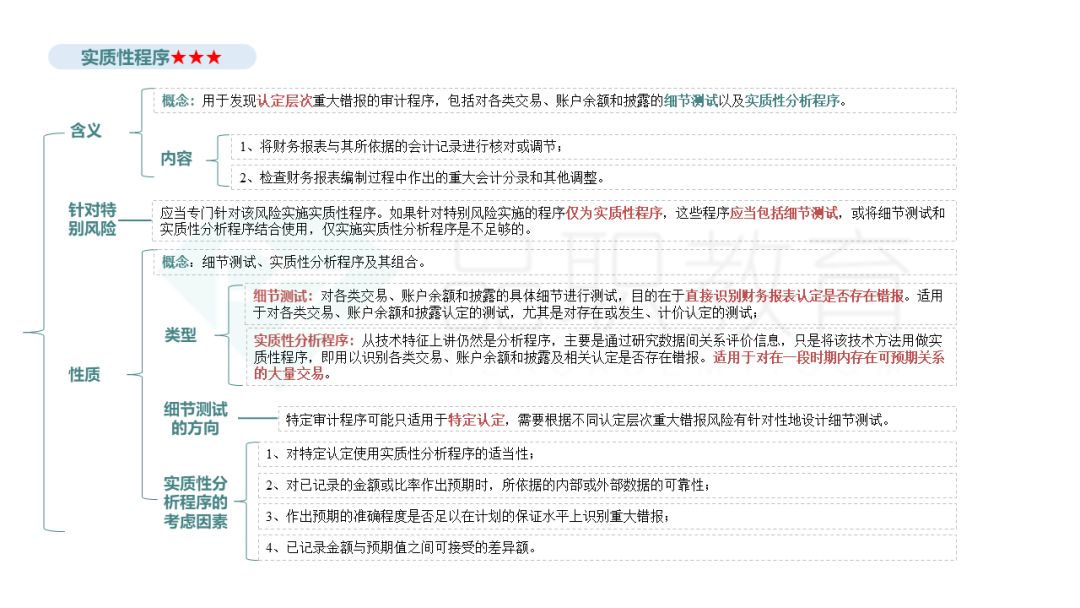
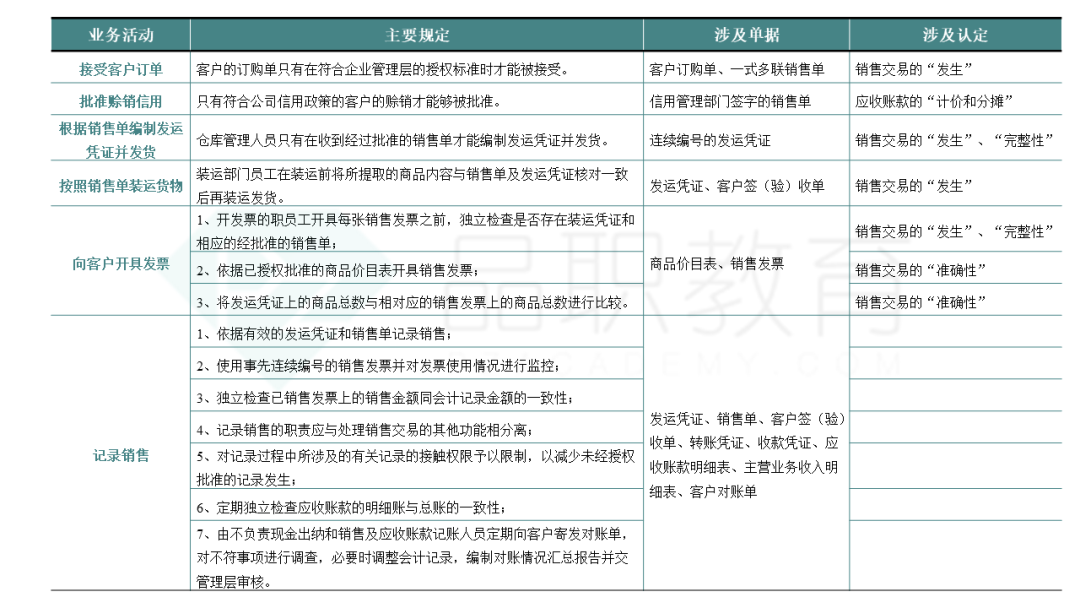
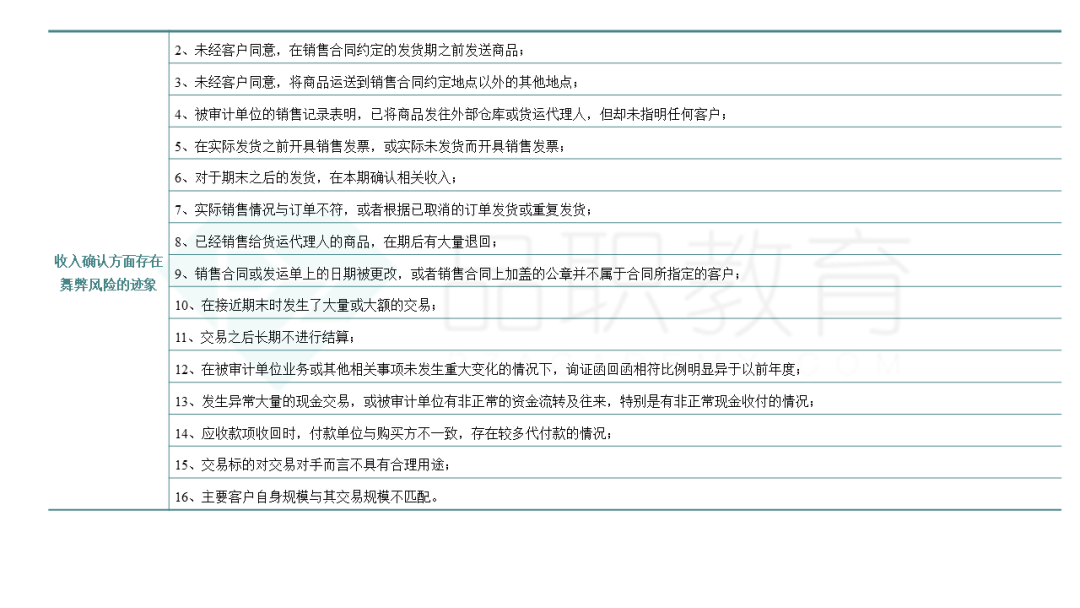
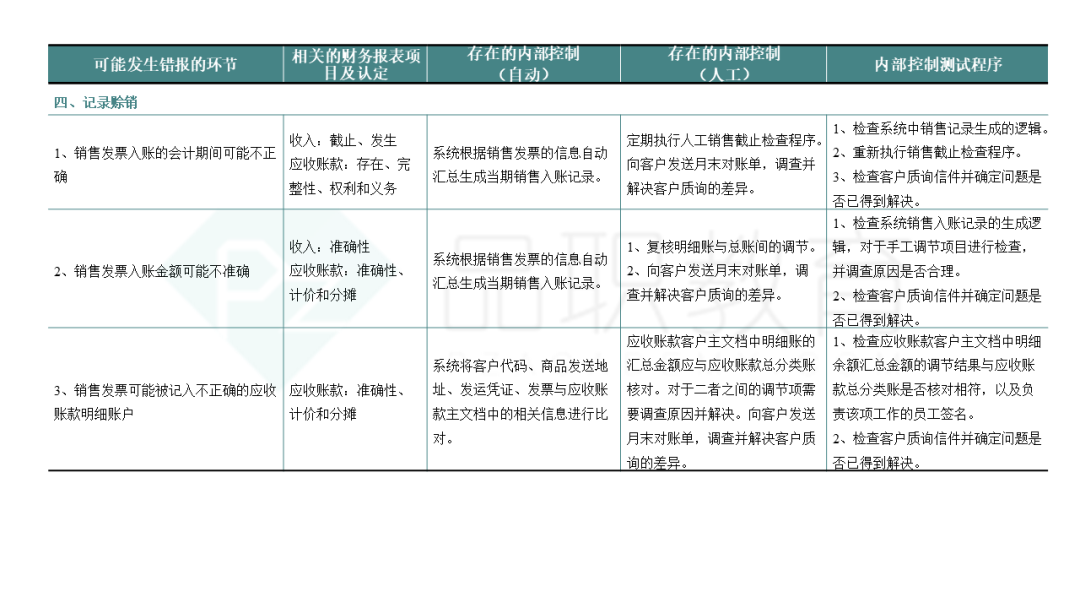
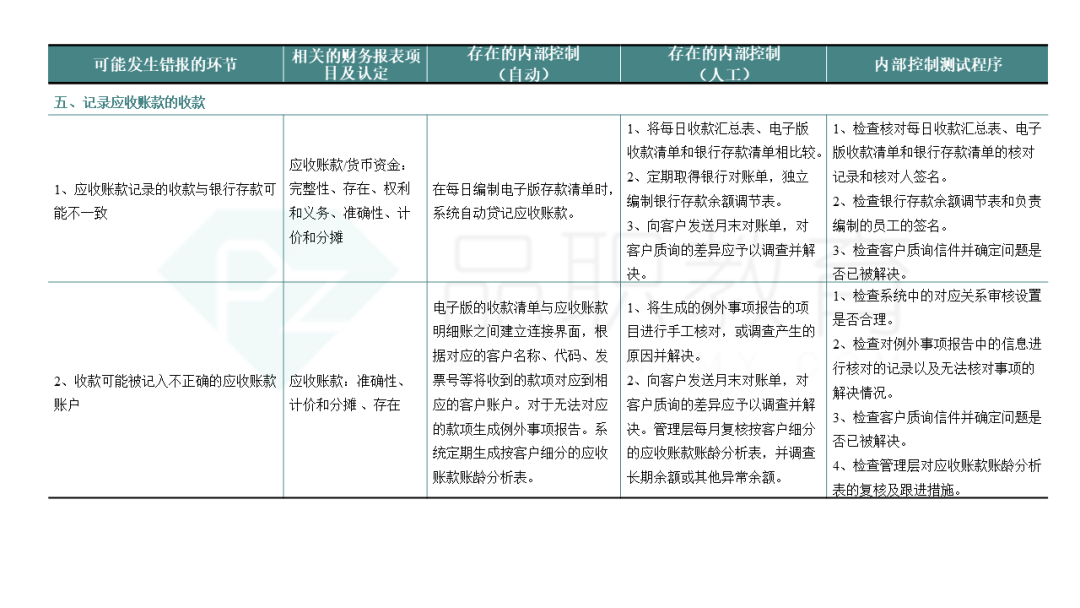
  1. 第八章属于比较重要的章节,考试时可以结合风险评估、认定、审计目标等内容在主观题中进行考核。平均分值一般在5分左右;

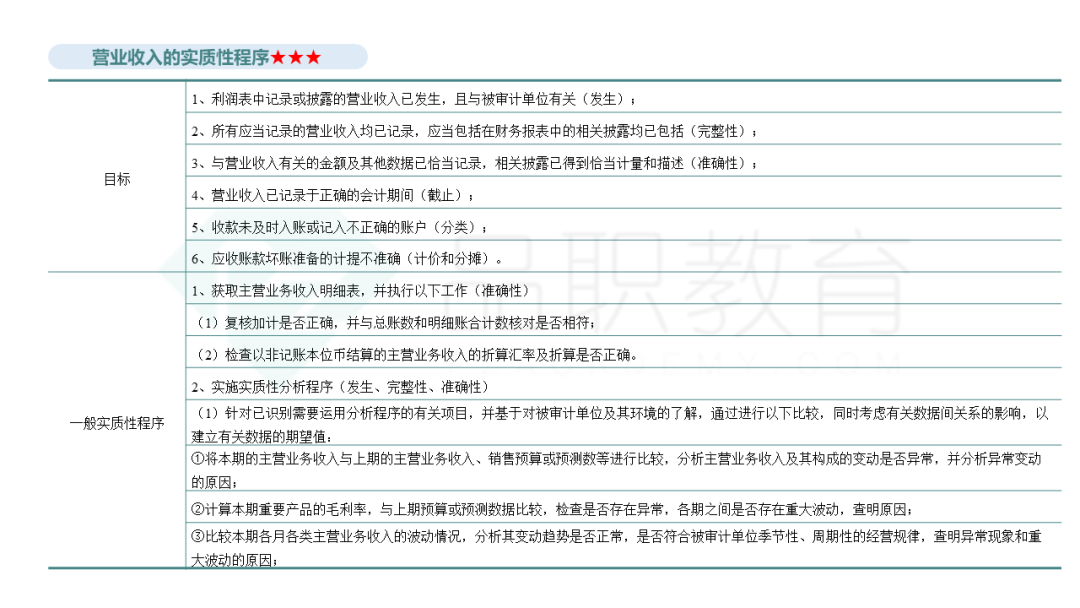
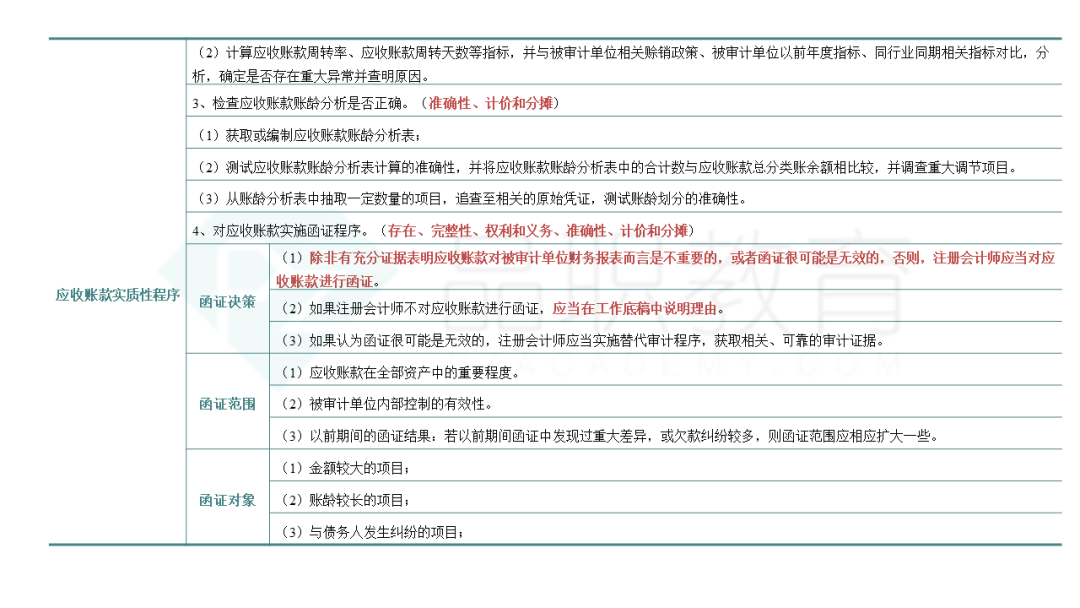
  2. 第九章属于非常重要的章节,经常考核综合题,尤其应关注营业收入和应收账款等报表项目的相关认定及对应的审计程序。平均分值一般在7分左右。


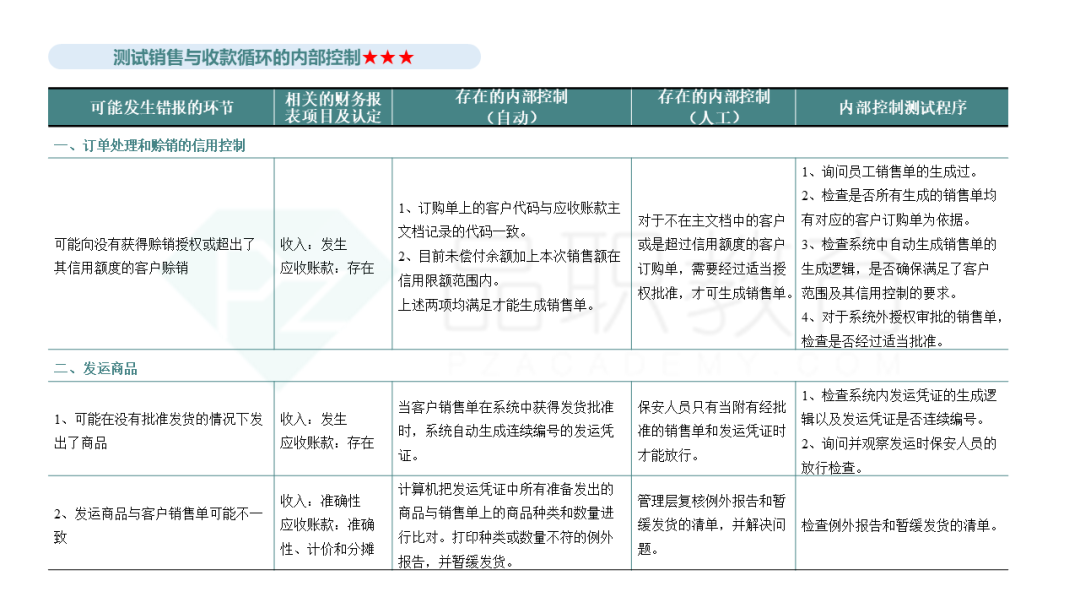
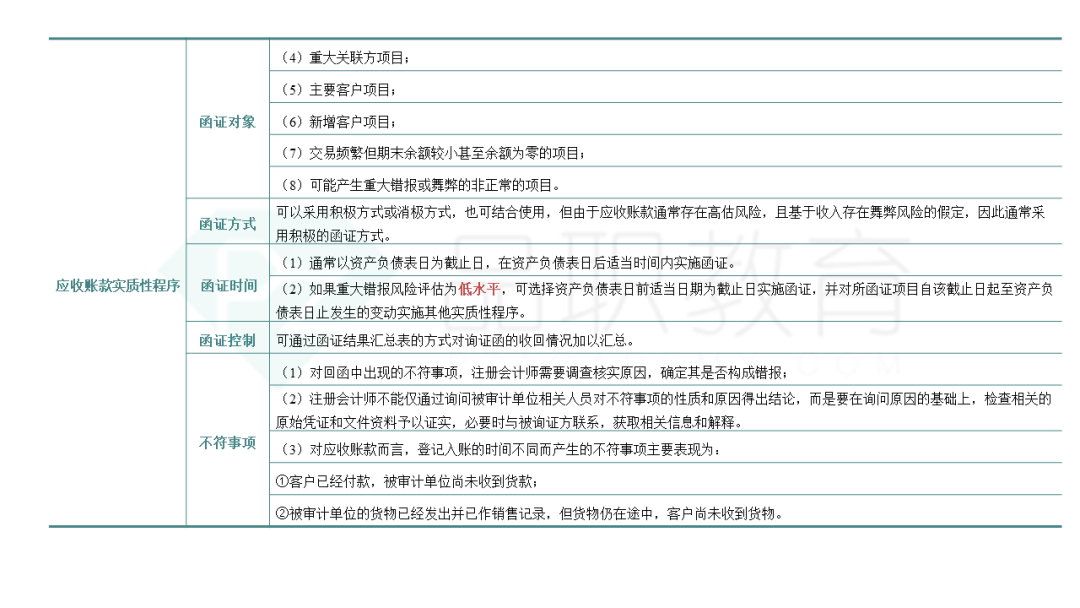
3.品职CPA 审计 框架图

J5xaQicnGynGIHGWIbsEjefdpRicXKe3miccoUfRAXTft5ibglaibNzjYqHFibkpdiaNm29BYyibwH8d5Gcg8yewzLDibHg.pngJ5xaQicnGynGIHGWIbsEjefdpRicXKe3micaicg7jFwLSlzNsh3fCpWhdp7MVTvVnXsrquuS9Rib6qZDwaFuTzlicuvg.pngJ5xaQicnGynGIHGWIbsEjefdpRicXKe3mic1WBDde63RroYFfzcib30kOdbaSlROnNiciakNm5icIzHRINYhUY0bJUricA.pngJ5xaQicnGynGIHGWIbsEjefdpRicXKe3micdILDnWeq5mvZUWaQ0rnAZtHLZAiaEaJAzM8iaTcKVp9KuUxibnBBS46Ew.pngJ5xaQicnGynGIHGWIbsEjefdpRicXKe3micaKvVUkOYwG6icLscVcde7JicLBI5KRicADHZhzw4sU3kD0tnQgUboicTjw.pngJ5xaQicnGynGIHGWIbsEjefdpRicXKe3micBIJ1ibfS7pDd6pX9ibm6GQdfZWRddYkKovbpet2hGxQ9E5Pv0OzLmYvw.pngJ5xaQicnGynGIHGWIbsEjefdpRicXKe3micL6IkicWSvo2e87ibr7ddiaZNibZm9icNiaQ4eW76UagMW3RDoiajSuR9ibaaJQ.pngJ5xaQicnGynGIHGWIbsEjefdpRicXKe3mick21KJQcLPgRnOibkmd3HZv4VxRgplxTkHRLE1ibVOcNoCVJ0cwRhsTGQ.pngJ5xaQicnGynGIHGWIbsEjefdpRicXKe3micpxhibT4IAWKvotQrTd5Jb6bEfN0khMedLAEGmuiaUQhWZvYIhWO0wGWQ.png


J5xaQicnGynGIHGWIbsEjefdpRicXKe3micopuarYqcibO0HH2mXoFjXWEDYcEp0qdqdB2c1mZskeCrHJyj3ktgstA.pngJ5xaQicnGynGIHGWIbsEjefdpRicXKe3micHVQESQqgia1T2XM0DgNGeVSEtr3M4hVR7E5ia90TVJX1DcdXK4lUxAHA.pngJ5xaQicnGynGIHGWIbsEjefdpRicXKe3mict5DwQoNbLUk2ibhjlDd519MqHLD9mSibSwO5Iiat7eibzcpd3pV7PTJH6w.pngJ5xaQicnGynGIHGWIbsEjefdpRicXKe3micsbz5o1FrqLzI0sIicrpamaYJhf7uWRribMBTC0N4ia8KahCWAiafgIJgXw.pngJ5xaQicnGynGIHGWIbsEjefdpRicXKe3micib97VbY3O277xib8dQ1yCwxQ7gKFxKyhQbM0csuM6lKxic2EJJkWxjegQ.pngJ5xaQicnGynGIHGWIbsEjefdpRicXKe3micrPGxfJ8icIAQibT3UpicR57qkfOuIicxUDrqYCat8JXQ6CGVAs4Lt9bYTw.pngJ5xaQicnGynGIHGWIbsEjefdpRicXKe3mict6BW6KLOPVfRN9GmAcCK4xkPnr2TeAViag8CdLk5AYbw3GmC3jzuJeA.pngJ5xaQicnGynGIHGWIbsEjefdpRicXKe3micJ3y7FrApdpvQv9En0TNibdWBtYq7aOTCRDHYFHk9ZlOMDGiaeAcsic0eQ.pngJ5xaQicnGynGIHGWIbsEjefdpRicXKe3mic3pkQ4lovXn8GpWbyYtEwkrIaTzt1doQTkHAKibCd9H1xSXyZung2nLA.pngJ5xaQicnGynGIHGWIbsEjefdpRicXKe3micUot2sWSXRtdJMECiaGqddjf3xm8NX6YEAk6tg4FKJS4kvycFGgT64ew.pngJ5xaQicnGynGIHGWIbsEjefdpRicXKe3micMd6qph7X8Z3rz0Wtyibdmfvfy9WIgLRiapxdmiattzp7pqPtCWjPtubLw.pngJ5xaQicnGynGIHGWIbsEjefdpRicXKe3micheTPLr0RUwJmZep744ib2byIby3lPJHjdCsKwu8cmGhSvb5ibI6qGG6w.pngJ5xaQicnGynGIHGWIbsEjefdpRicXKe3mic2yLjn5xD0RJxIVgV2fAgo08wr77doFfgIh3DmGEcM8icOVN22Lx0SNw.pngJ5xaQicnGynGIHGWIbsEjefdpRicXKe3micJOTxibajz9ricPCiaicQrGIFoow4SvegBekDiby2ribrSAoGFEBcpk015Gibw.pngJ5xaQicnGynGIHGWIbsEjefdpRicXKe3micbvcWwtHXT8kzmXK5YyIlABRJ6iciaydToNhVvMicUmg7tpkT5CrC7ibibEQ.pngJ5xaQicnGynGIHGWIbsEjefdpRicXKe3micHZbfD3ThPhvK7vldUh5qibgla0BoIOnZzDicPUISHOIPA85kIWPN7luQ.pngJ5xaQicnGynGIHGWIbsEjefdpRicXKe3micpUQOwHvjN7GvhNTWxcewTXLRxBJNCWAxbMo8xNKB6Q1icOX4QSa6KicA.pngJ5xaQicnGynGIHGWIbsEjefdpRicXKe3micRttSyuVPfO8OevrrUOyAhEiatjOvxlnEsLOoibGl1uldFs8hlhtk0gicg.pngJ5xaQicnGynGIHGWIbsEjefdpRicXKe3micoqHrMkrVCcar3zTusjfbAic74IiciaUtzG3FfSoic98lBn6ee7H4BJ3dxA.pngJ5xaQicnGynGIHGWIbsEjefdpRicXKe3micQ0qYVAF4ujtlfBlKTRgs4rD5BT5qB42hc2XicfkxyWjsoAchJkXVMNw.pngJ5xaQicnGynGIHGWIbsEjefdpRicXKe3micbeibf4EauXzwCo1G8mrFWhXJSHlyiaIPPM8EMQqn5F1sJxY38E6HNxsQ.pngJ5xaQicnGynGIHGWIbsEjefdpRicXKe3micVEatEwZrFLcmInFNJic2Ta44eakGcI8SJD15NiaN1fjdHPicYjx2QRaWw.png


4.跟着真题学审计

J5xaQicnGynGIHGWIbsEjefdpRicXKe3miczWHhyd3ia2QjvHd1libJGeFWJwcQF8rc6CXwDyba2YgESDFWX1czFbww.png【题目1】注册会计师应当针对评估的由于舞弊导致的财务报表层次重大错报风险确定总体应对措施。下列各项措施中,错误的是( )。A.评价被审计单位对会计政策的选择和运用

B.指派更有经验、知识、技能和能力的项目组成员

C.修改财务报表整体的重要性

D.在确定审计程序的性质、时间安排或范围时,增加审计程序的不可预见性


点击下方空白处获得答案J5xaQicnGynE7XuVuk841E6V3T9nz33VAKWkHrOny9xkkuIFia62l0YCJpNGK064aTiaokODZqUG5OxVoIMLpOCRQ.gif

【答案】C

【解析】注册会计师应当针对评估的财务报表层次的重大错报风险,确定的总体应对措施包括:1.向项目组强调保持职业怀疑的必要性;2.指派更有经验或具有特殊技能的审计人员,或利用专家的工作;3.提供更多的督导;4.在选择拟实施的进一步审计程序时融入更多的不可预见的因素;5.对拟实施审计程序的性质、时间安排或范围作出总体修改。财务报表整体的重要性没有合理理由不得随意修改。


J5xaQicnGynGIHGWIbsEjefdpRicXKe3micJ8sgQXWV7abM0h7vZppBvMia0b0aFmgobPTOqNrmZrnpiazHQ2ibibk8Hw.gif

J5xaQicnGynGIHGWIbsEjefdpRicXKe3miczWHhyd3ia2QjvHd1libJGeFWJwcQF8rc6CXwDyba2YgESDFWX1czFbww.png【题目2】下列认定中,与销售信用批准控制相关的是( )。

A.准确性、计价和分摊 

B.发生 

C.权利和义务 

D.完整性


点击下方空白处获得答案J5xaQicnGynE7XuVuk841E6V3T9nz33VAKWkHrOny9xkkuIFia62l0YCJpNGK064aTiaokODZqUG5OxVoIMLpOCRQ.gif

【答案】A

【解析】设计信用批准控制的目的是降低坏账风险,因此与应收账款账面余额的“计价与分摊”认定有关,A 选项正确。


J5xaQicnGynGIHGWIbsEjefdpRicXKe3micJ8sgQXWV7abM0h7vZppBvMia0b0aFmgobPTOqNrmZrnpiazHQ2ibibk8Hw.gif


5. 品职温馨提示

框架图PDF

如需领取框架图PDF版,请识别以下二维码添加品职学脆。

J5xaQicnGynE7XuVuk841E6V3T9nz33VAGmO73ZleWxO6KW9my8uKB70lzoia0UQa5056lsNKoc03kAWxyZPniapw.jpeg

对她回复【审计框架图】获得CPA审计框架图领取方式。


【留言互动】

你觉得审计需要题海战术吗?

对于要考审计的萌新们来说

做题是必不可少的

可是

明明做了很多题

碰到新题目还是会没思路

明明做过类似的

再遇到还是错了


究竟要做多少题目才够呢?

题海战术适合审计吗?


你是怎么复习审计的呢?

你觉得审计需要题海战术吗?


在评论区留下你的观点

和大家分享一下吧~


J5xaQicnGynGIHGWIbsEjefdpRicXKe3micoyziaKXzic6PsJWibvLK3s4dd2WZSDagudfQodncSaTasEAIFdpL16kiaQ.gifJ5xaQicnGynGIHGWIbsEjefdpRicXKe3micoyziaKXzic6PsJWibvLK3s4dd2WZSDagudfQodncSaTasEAIFdpL16kiaQ.gifJ5xaQicnGynGIHGWIbsEjefdpRicXKe3micoyziaKXzic6PsJWibvLK3s4dd2WZSDagudfQodncSaTasEAIFdpL16kiaQ.gif

J5xaQicnGynGIHGWIbsEjefdpRicXKe3micC8arVabXQ0J7WDUfmzQDFoPYmuMnVk8o9J42YNMoF1RclJRZxhwSBw.pngJ5xaQicnGynG0iaFzUYk5nBfPhUamytsRVVZg7VErYsUd8Uecra4covMjW2LmYc58w45hC1ia5ia2jmLiackEHUsWMg.jpeg