近年来,Python 已逐渐成为金融领域中最受欢迎的编程语言之一。特别是在时间序列分析方面,Python 为金融专家和数据科学家提供了丰富的工具和库,如 Pandas 和 Statsmodels。
这些工具使得对股票价格、经济指标或任何其他时间相关的数据进行探索、可视化和预测变得更为简便。通过对这些数据进行深入的时间序列分析,专家们可以更好地理解市场趋势、预测未来价格并制定明智的投资决策。
在本文中,编程君将通过一个简短的案例,带大家了解Python在金融时间序列分析中的具体应用。
准备工作

准备模块
在时序处理前,我们需要先确保自己的Python环境中有分析过程中所需要的模块(library),主要包括:
● yfinance:用于获取金融数据,在本案例中,我们将用它来获取苹果公司的股票数据。
● pandas: 用于数据处理和分析。它提供了数据结构和功能,使我们能够快速地清洗、探索和分析数据。
● numpy:提供了多维数组对象和用于数组操作的工具。在这里,我们使用它来执行数学和统计操作。
● matplotlib: 用于绘制各种静态、动态、交互式和3D图形。我们使用它来绘制时间序列图、ACF/PACF图和K线图。
● statsmodels: 提供了估计和测试统计模型的类和函数。我们使用它来进行ADF测试、ACF/PACF计算和ARIMA建模。
在这些模块的帮助下,我们往往只需要一行代码就可以完成复杂的运算和分析。
导入模块

获取数据
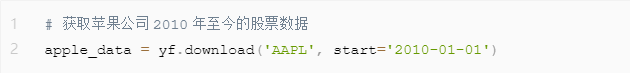
在yfinance模块的帮助下,我们可以利用一行代码就获取目标股票(AAPL)的数据。
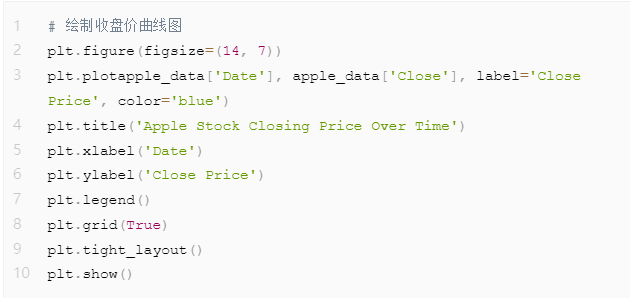
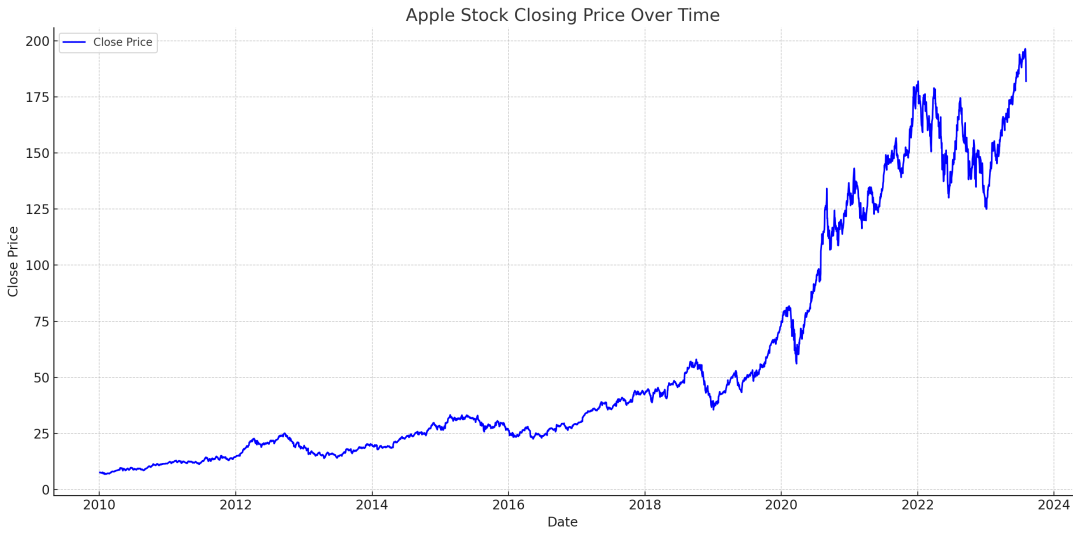
基础分析
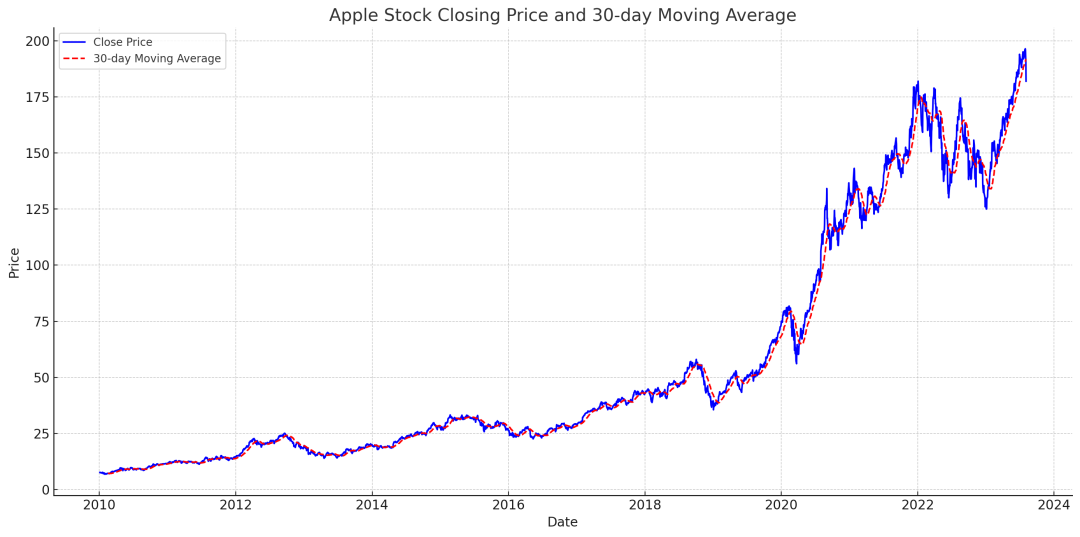
接下来,为了更好地了解数据的结构和潜在模式,编程君建议进行以下分析:趋势分析
首先,让我们进行趋势分析。我们将用1行代码计算30天移动平均线,以此来观察价格趋势:
季节性分析
接下来,我们将利用statsmodels中的函数,用1行代码完成时间序列的分解,以观察潜在的季节性和趋势组件。
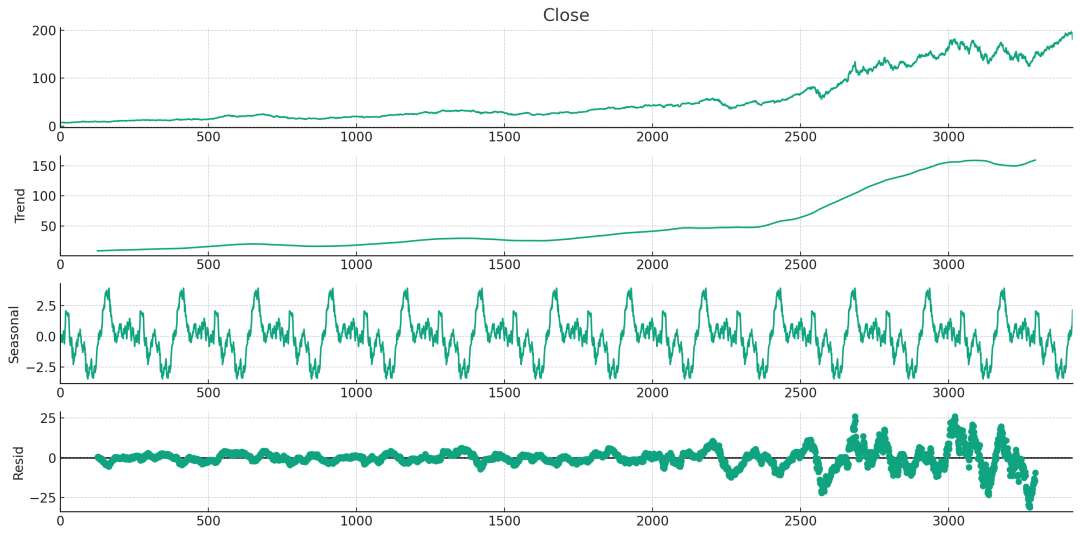
从图中可以看出,Apple的股票价格在这段时间内整体上呈上升趋势,在整体上没有明显的季节性,但我们还是可以看到一些轻微的周期性波动。
自相关与偏自相关
这里是自相关函数(ACF)和偏自相关函数(PACF)的图示: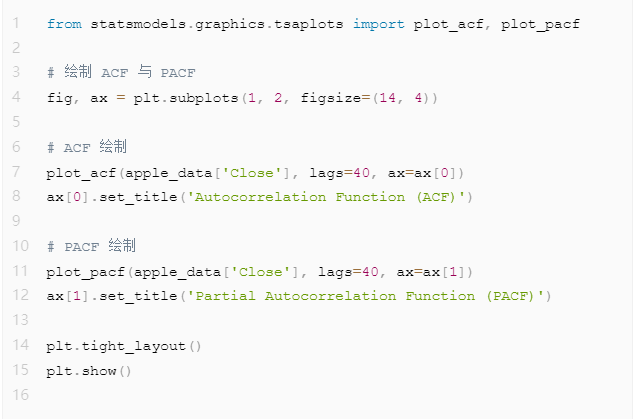

更多分析
除了上述基础分析之外,我们还可以对时序数据进行更多深入的分析,如: